سلّمت الشقة، والعميل مبسوط، والمقبوض أكبر من المصروف. يبقى كسبت، صح؟ ليس بالضرورة. كثير من شركات التشطيب تكتشف بعد شهرين أن مقاول الباطن ما زال له مبلغ، وأن مورد السيراميك أرسل فاتورة آجلة لم تُحسب، وأن جزءًا من «الربح» كان في الحقيقة عهدة في يد المهندس.
هذا المقال يشرح كيف تحسب ربح مشروع تشطيب بدقة، خطوة بخطوة وبمثال بالأرقام، وأين يتسرّب الربح عادةً. وإن أردت أن ترى التكلفة والربح يتحدّثان مع كل حركة بدل أن تحسبهما في آخر المشروع، فهذا ما تفعله تكلفة المشروع وربحه في قِدّة.
الخطأ الأول: الربح = المقبوض − المصروف
هذه المعادلة تحسب الرصيد النقدي للمشروع، لا ربحه. الفرق بينهما كبير:
- المقبوض ليس هو الإيراد. الإيراد هو قيمة العقد (أو قيمة ما نُفّذ منه). العميل قد يكون دفع أقل من قيمة العقد حتى الآن، أو دفع مقدمًا أكثر مما نُفّذ.
- المصروف النقدي ليس هو التكلفة. التكلفة تشمل ما لم تدفعه بعد: فاتورة آجلة من مورد، ومستحقات صنايعي، وما صرفه المهندس من العهدة ولم تسوِّه.
إذن عندنا رقمان مختلفان، وكلاهما مهم:
- الرصيد: كم دخل وكم خرج فعلًا (هل تحتاج تطلب دفعة من العميل؟).
- الربح: قيمة العقد − التكلفة الحقيقية (هل المشروع مربح؟).
ما الذي يدخل في التكلفة الحقيقية؟
- مشتريات ومصروفات مدفوعة من خزنة الشركة.
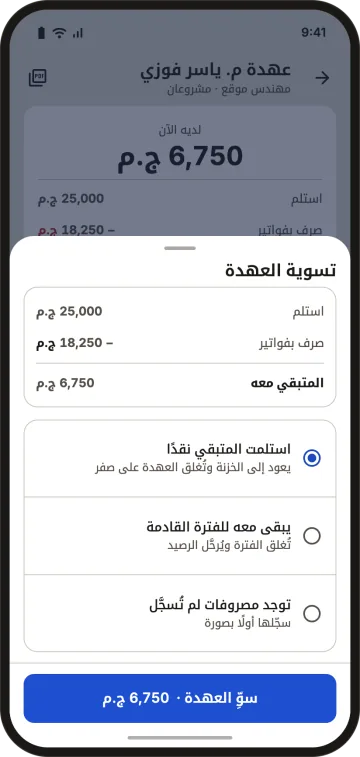
- ما صُرف من عهدة المهندس على هذا المشروع (وليس مبلغ العهدة نفسه).
- فواتير آجلة: مورد سلّم ولم يُدفع له بعد. هذه تكلفة من يوم الاستلام، لا من يوم الدفع.
- مستحقات مقاولي الباطن والصنايعية: ما نُفّذ واستحق، دُفع أم لم يُدفع.
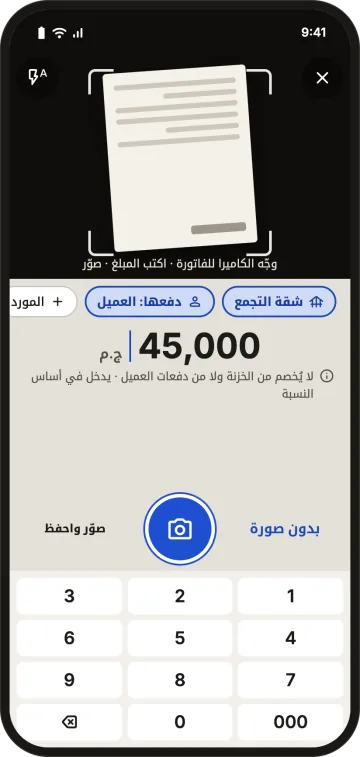
- خامات اشتراها العميل بنفسه: لا تخرج من خزنتك، لكن إن كان عقدك بالنسبة فهي جزء من أساس نسبتك (نشرحها بعد قليل).
وما لا يدخل في التكلفة: تحويل العهدة للمهندس (مال الشركة انتقل من يد ليد)، والدفعة المقدمة لمقاول إن كانت مسجلة على مستحق سبق حسابه (لا تحسبها مرتين).
خطوات حساب الربح الحقيقي
1. ابدأ من قيمة العقد
اكتب قيمة العقد كما هي، وأي إضافات أو أوامر تغيير اتفقت عليها كتابيًا مع العميل.
2. اجمع التكلفة المدفوعة
كل مصروف من الخزنة على هذا المشروع، وكل ما صُرف من العهدة عليه.
3. أضف التكلفة غير المدفوعة
الفواتير الآجلة ومستحقات الأطراف حتى اليوم. هنا يختفي معظم الربح الوهمي.
4. افصل خامات العميل
إن اشترى العميل خامة بنفسه، سجّلها في المشروع وعلّمها «دفعها العميل». لا تطرحها من ربحك، ولا تنسَها إن كانت نسبتك محسوبة عليها.
5. احسب الربح والهامش
الربح = قيمة العقد − التكلفة (المدفوعة + غير المدفوعة). والهامش = الربح ÷ قيمة العقد.
مثال بالأرقام: «شقة مدينة نصر»
عقد تشطيب بمقطوعية 600,000 ج.م. حتى الآن:
| البند | المبلغ |
|---|---|
| قيمة العقد | 600,000 |
| دفعات العميل المقبوضة | 450,000 |
| مصروفات من الخزنة | 210,000 |
| مصروفات من عهدة م. ياسر | 35,000 |
| فاتورة آجلة من مورد السيراميك | 60,000 |
| مستحق لمقاول الكهرباء (لم يُدفع) | 40,000 |
| تحويلات عهدة لياسر | 50,000 |
الطريقة الخاطئة: المقبوض 450,000 − المصروف النقدي (210,000 + 50,000 عهدة) = 190,000 «ربح». خطأ مرتين: حسب العهدة كلها مصروفًا، ونسي الفاتورة الآجلة والمستحق.
الطريقة الصحيحة:
- التكلفة = 210,000 + 35,000 (المصروف فعلًا من العهدة) + 60,000 + 40,000 = 345,000 ج.م.
- الربح المتوقع حتى الآن = 600,000 − 345,000 = 255,000، والمشروع لم ينتهِ بعد، فالمتبقي من التنفيذ سيأكل جزءًا منه.
- الرصيد النقدي = 450,000 − 210,000 − 50,000 = 190,000، منها 15,000 ما زالت عهدة في يد ياسر.
الرقمان مفيدان: الرصيد يقول لك «الكاش كويس الآن»، والتكلفة تقول لك «عليك 100,000 لم تدفعها بعد».
أين يضيع ربح مشروع التشطيب عادةً؟
- فواتير آجلة غير مسجلة: المورد يرسلها بعد أسابيع، وتكون قد صرفت «الربح».
- مصروفات صغيرة بلا فاتورة: نقل، مسامير، أجر يومي. كل واحدة صغيرة، ومجموعها في آخر المشروع ليس صغيرًا.
- مصروف على المشروع الخطأ: مهندس يعمل في موقعين يسجّل كل شيء على واحد.
- أوامر تغيير شفهية: نفّذت إضافة دون أن تُضاف لقيمة العقد كتابيًا.
- عدم مقارنة الصرف بالميزانية لكل بند: تعرف أن السباكة تجاوزت ميزانيتها بعد انتهائها، لا أثناءها. (انظر مقايسة تشطيب شقة: البنود الأساسية.)
- خلط مال المشاريع: دفعة عميل مشروع تغطي مصروفات مشروع آخر، فلا تعرف أيهما خاسر. (انظر كيف تتابع أكثر من مشروع تشطيب.)
اعرف الربح أثناء المشروع، لا بعده
حساب الربح بعد التسليم مفيد للدرس، لكنه لا ينقذ المشروع. الأهم أن تعرف اتجاه الربح وأنت في منتصف التنفيذ، حين ما زال بإمكانك أن تتصرف. ثلاث عادات أسبوعية تكفي:
- قارن المصروف بالميزانية لكل بند: إن وصل صرف بند الكهرباء إلى 80% من ميزانيته والعمل منجز 50% فقط، فهناك مشكلة في الكميات أو الأسعار أو الهالك. اكتشافها الآن يعني تفاوضًا مع المورد أو أمر تغيير مع العميل، لا خسارة صامتة.
- راجع المستحقات غير المدفوعة: اجمع الفواتير الآجلة ومستحقات المقاولين كل أسبوع. هي تكلفة حقيقية حتى لو لم تخرج من الخزنة بعد.
- قارن المقبوض بالمنصرف: إن تجاوز المنصرف ما دفعه العميل، فأنت تموّل مشروعه من مال شركتك. اطلب الدفعة التالية قبل أن يكبر الفرق.
هذه المراجعة تأخذ ربع ساعة إن كانت الحركات مسجلة أولًا بأول، وتأخذ يومًا كاملًا إن كانت في أكياس فواتير وكشاكيل.
وإن كان العقد بالنسبة؟
في التشطيب بالنسبة، ربحك هو نسبتك من تكلفة المشروع، فكل خامة تُنسى تنقص ربحك مباشرة، بما فيها الخامات التي اشتراها العميل بنفسه. لهذا تحتاج أن تسجّلها وتعلّمها، فتدخل في أساس النسبة دون أن تُخصم من خزنتك ولا من دفعات العميل. شرحنا ذلك بالتفصيل في التشطيب بالنسبة أم بالمقطوعية؟ وفي صفحة الخامات التي يدفعها العميل.
كيف يفعل قِدّة ذلك وحده
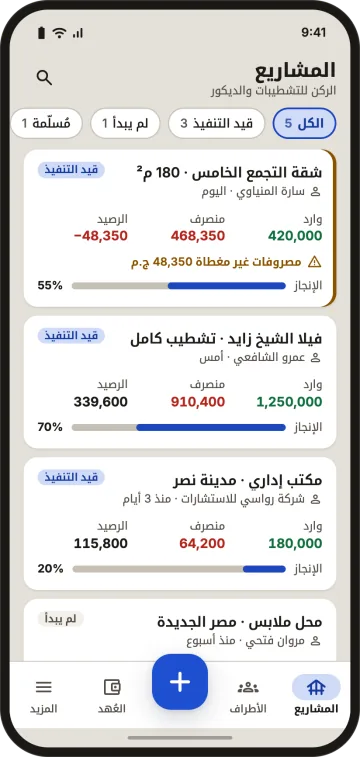
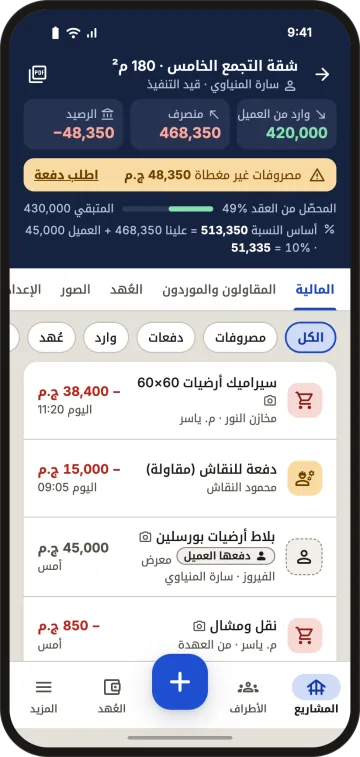
- لكل مشروع ملخص: العقد، والوارد من العميل، والمنصرف، والرصيد، والمتبقي على العقد.
- «فاتورة آجلة» تُحسب تكلفة على المشروع ومستحقًا للطرف، ولا تخرج من الخزنة حتى تسجّل دفعة.
- «تحويل عهدة» لا يغيّر رصيد المشروع؛ ما يصرفه المهندس منها هو ما يُحتسب.
- «دفعها: العميل» يُدخل الخامة في أساس النسبة دون أن يُخصم من الخزنة.
- بنود المقايسة بميزانية لكل بند، وتنبيه حين يتجاوز الصرف الميزانية.
- تحذير «مصروفات غير مغطاة» حين يتجاوز المنصرف ما دفعه العميل، مع رسالة «اطلب دفعة» جاهزة.
وإن أردت أن تبدأ بورقة، حمّل نموذج كشف حساب مشروع Excel. والمشروع الأول في قِدّة مجاني دون مدة؛ التفاصيل في صفحة الأسعار.
هذا للاستئناس وليس استشارة محاسبية أو قانونية؛ طريقة الاعتراف بالإيراد والتكلفة في دفاترك الرسمية يحددها محاسبك.
أسئلة شائعة
ما الفرق بين رصيد المشروع وربحه؟
الرصيد هو ما دخل من العميل ناقص ما خرج نقدًا. الربح هو قيمة العقد ناقص التكلفة الحقيقية، بما فيها الفواتير الآجلة والمستحقات غير المدفوعة.
هل أحسب تحويل العهدة للمهندس مصروفًا؟
لا. يُحسب على المشروع ما يصرفه المهندس من العهدة فقط، والباقي يظل مال الشركة في يده حتى التسوية.
متى أحسب الفاتورة الآجلة في التكلفة؟
من يوم استلام الخامة أو تنفيذ العمل، لا من يوم الدفع. وإلا سيبدو المشروع أربح مما هو. --- > جرّب قِدّة مجانًا على مشروع واحد > اعرف كل مشروع كسبك كام، قبل ما يخلص.
أدوات مجانية مرتبطة بهذا المقال